
Août 2026 : Suivi mensuel du marché des obligations de sociétés
Gestionnaire de portefeuille en vedette
Randall Malcolm, M.Sc., CFA
Directeur général principal et gestionnaire de portefeuille, placements publics à revenu fixe
En août, les écarts de taux des obligations de sociétés canadiennes ont été généralement résilients, en dépit d’un marché primaire chargé, et les écarts au niveau de l’indice ont peu évolué. Les émissions brutes des sociétés ont atteint 16,2 G$, ce qui est un record pour un mois d’août et dépasse largement la moyenne sur 10 ans pour ce mois (6,7 G$). Les émissions totales d’une année à l’autre ont augmenté de 50 %, atteignant 147,1 G$, dont 30 % d’obligations « feuille d’érable ». Au-delà de la stabilité relative au sein de l’indice, les obligations notées AA ont tiré de l’arrière en raison des faibles émissions chez les grands émetteurs, qui ont grandement contribué à l’élargissement des écarts dans ce segment.
Pour ce qui est des obligations du Canada, les écarts se sont élargis sur toute la courbe des taux au cours du mois. Ils ont augmenté d’environ 5 à 10 points de base (pb), ce qui a accentué la courbe. Cette hausse découle de l’offre élevée de titres du gouvernement et de sociétés, ainsi que de la forte prime de terme, car les investisseurs exigent une compensation supplémentaire pour absorber le risque de duration. Dans ce contexte, l’indice des obligations universelles FTSE Canada a enregistré un rendement de -0,21 % en août, et les obligations à long terme ont sous-performé par rapport à celles aux échéances plus courtes, étant donné leur sensibilité accrue aux hausses de taux.
Les données macroéconomiques canadiennes ont été généralement bonnes, mais l’inflation est restée au cœur des préoccupations. Les données de juillet sur l’emploi ont été meilleures que prévu, suggérant que l’élan économique s’est maintenu au T3 après un fort rebond au deuxième trimestre. La croissance du produit intérieur brut (PIB) du Canada a aussi été plus résiliente que prévu. Sur une base annualisée, elle a été de 3,3 % pour le T2 et a été révisée à la hausse pour le T1 (de -0,1 % à +0,3 %), ce qui a évité une récession technique. L’inflation est demeurée élevée en juillet au pays, à 3,0 % selon l’indice des prix à la consommation global. La confiance du marché a davantage été influencée par les risques liés aux droits de douane et l’incertitude généralisée que par la résilience de l’économie ou l’inflation supérieure à la cible. Les investisseurs estiment toujours qu’une hausse de taux est possible d’ici la fin de l’année.
Les occasions en matière de valeur relative É.-U./Canada ont contribué au rendement relatif pendant le mois, avec le ralentissement de la hausse des taux de swap et l’élargissement moindre des écarts des obligations américaines par rapport à leurs équivalents canadiens.
|
31 juillet |
31 août |
Variation |
|---|---|---|---|
Différence entre les taux de swap aux É.-U. et au Canada |
41 pb |
36 pb |
-5 pb |
Différence entre les écarts corrigés de l’effet des options – É.-U./Canada |
-33 pb |
-36 pb |
-3 pb |
Valeur relative É.-U./Canada |
8 pb |
-1 pb |
-9 pb |
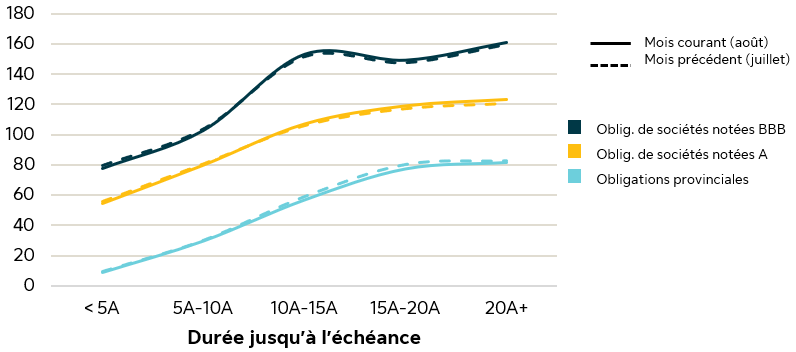
Écarts de taux selon la qualité et l’échéance des titres (pb)1
Au cours du mois, les écarts de taux des obligations de sociétés et des obligations provinciales n’ont pratiquement pas changé, les écarts des obligations provinciales ne s’étant que légèrement contractés.
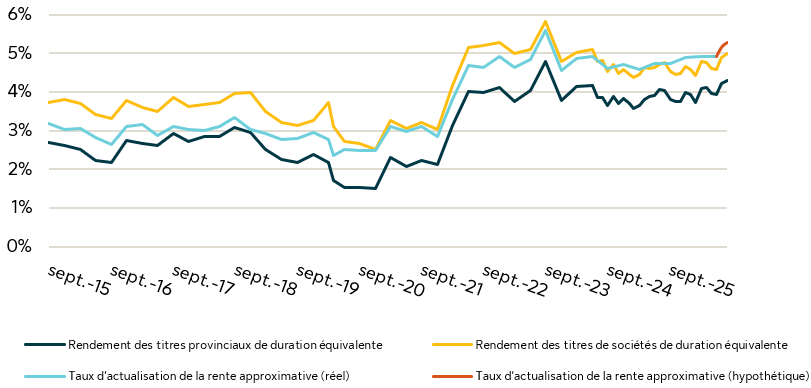
Taux de rente approximatif et taux de duration équivalente connexes (%)2
Compte tenu des écarts de taux actuels et de la forme actuelle de la courbe sans risque, nous prévoyons que le taux de rente approximatif demeurera inchangé par rapport au plus récent taux recommandé par l’ICA (1,2 %). Le taux de rente approximatif réel tiendra également compte des changements liés à la concurrence sur le marché des rentes, à la disponibilité des actifs et à l’évolution des perspectives en matière de longévité, et différera de cette estimation hypothétique.
Le contenu de ce document est destiné uniquement aux investisseurs institutionnels. Il ne doit pas être utilisé ni distribué auprès d’investisseurs individuels. Tous les placements comportent des risques, y compris une possibilité de perte du capital. Ce document est présenté à titre informatif seulement. Les rendements antérieurs ne garantissent pas les rendements futurs. Ce document peut comprendre des énoncés qui tiennent compte d’attentes ou de prévisions liées à des événements futurs. Les énoncés prospectifs sont de nature spéculative et peuvent faire l’objet de risques, d’événements concernant les marchés, d’incertitudes et d’hypothèses qui pourraient différer de façon importante des énoncés. Par conséquent, n’accordez pas de confiance excessive à ces énoncés prospectifs. Toutes les opinions et tous les commentaires formulés sont susceptibles de changer sans préavis et sont présentés de bonne foi sans responsabilité légale.
Sauf indication contraire, tous les chiffres et toutes les estimations fournis proviennent de Bloomberg et de l’équipe interne d’analyse du crédit de Gestion SLC. Les renseignements fournis sur les émissions se fondent sur les résultats techniques internes. Sauf indication contraire, tous les montants en dollars ($) sont exprimés en dollars canadiens. Les références à un actif particulier ne constituent pas une recommandation d’achat, de vente, de détention ou d’investissement direct. Il ne faut pas supposer que les futures recommandations seront profitables ou reproduiront les résultats décrits dans ce document.
Les renseignements contenus dans ce document ne doivent en aucun cas tenir lieu de conseils particuliers d’ordre financier, fiscal, juridique ou comptable ni en matière d’assurance et de placement. Ils ne doivent pas être considérés comme une source d’information à cet égard et ne constituent pas une offre d’achat ou de vente de valeurs mobilières, ni de services d’assurance ou de placement. Les investisseurs devraient obtenir l’avis d’un conseiller professionnel avant de prendre une décision en fonction des renseignements qui y figurent.
La marque Gestion SLC désigne les activités de gestion d’actifs institutionnels de la Financière Sun Life inc. (la « Sun Life »), ainsi que la société Gestion de capital Sun Life (Canada) inc. au Canada. Pour plus de renseignements, veuillez visiter le site gestionslc.ca. La marque Gestion SLC désigne les activités de gestion d’actifs institutionnels de la Financière Sun Life inc. (la Sun Life), ainsi que Sun Life Capital Management (U.S.) LLC aux États-Unis et Gestion de capital Sun Life (Canada) inc. au Canada. Pour plus de renseignements, veuillez visiter le site gestionslc.ca.
1. Écarts de taux selon la qualité et l’échéance des titres (graphique)
Écarts corrigés de l’effet des options des titres inclus dans l’indice des obligations universelles FTSE Canada pour différentes catégories d’échéances. Répartition par qualité basée sur les notes accordées par DBRS. « FTSE® » est une marque de commerce de FTSE® International Limited, utilisée sous licence.
2. Taux de rente approximatif et taux de duration équivalente connexes (graphique)
Le taux de rente approximatif (réel) représente l’écart approprié à ajouter aux rendements moyens des obligations négociables du gouvernement du Canada de plus de 10 ans (série V39062 du CANSIM) comme approximation du rendement provenant de la souscription de rentes pour un régime de retraite de durée moyenne, tel qu’il est publié dans la note éducative sur les hypothèses pour les évaluations de liquidation hypothétique et de solvabilité à différentes dates de calcul de l’Institut canadien des actuaires (« ICA ») (la « note éducative de l’ICA »). Les taux d’obligations de sociétés et d’obligations provinciales de duration équivalente correspondent aux taux neutres quant à la duration (par rapport au passif) basés sur une combinaison d’indices d’obligations de sociétés et d’obligations provinciales à moyen et à long terme de FTSE Canada. Le taux de rente approximatif (hypothétique) se base sur un modèle d’autorégression interne de Gestion SLC qui cherche à expliquer la « moyenne des trois prix hypothétiques les plus concurrentiels » historique (les « prix hypothétiques »), telle qu’elle est publiée dans la note éducative de l’ICA, en utilisant les écarts des obligations provinciales et des obligations de sociétés suivies par FTSE Canada et l’évolution de la forme de la courbe des taux sans risque du gouvernement du Canada comme variables explicatives. Conformément à la note éducative de l’ICA, l’ICA accorde de l’importance aux prix hypothétiques lors de l’établissement des conseils sur les taux de rente approximatifs, en plus des données recueillies sur des achats réels de rentes et des prix de bonne foi. Il est entendu que les achats réels et les prix de bonne foi utilisés par l’ICA ne sont pas accessibles au public et n’ont pas été pris en compte dans l’établissement du taux de rente approximatif (hypothétique).
Les données portant sur des rendements hypothétiques ne représentent pas le rendement de portefeuilles réels de Clients. Le coût des opérations et les autres coûts et frais n’ont pas été déduits des données sur le rendement (p. ex. les commissions et les frais de garde des titres). Les rendements hypothétiques peuvent différer de façon importante des rendements réels. En effet, le pourcentage de chaque titre détenu, les dates d’acquisition et de cession des titres, et la disponibilité et/ou le prix d’un titre en particulier pourraient varier avec le temps puisque le portefeuille ne reflète pas les conditions réelles du marché.
Les énoncés prospectifs sont de nature spéculative et peuvent faire l’objet de risques, d’incertitudes et d’hypothèses qui pourraient différer de façon importante des énoncés. N’accordez pas une confiance excessive à ces énoncés prospectifs.
Valeur relative É.-U./Canada (tableau)
La différence entre les taux de swap aux États-Unis et au Canada est le rendement supplémentaire moyen pondéré qui résulte du swap de devises basé sur les taux clés en fonction de la duration de l’indice Bloomberg Barclays US Long Corporate. La différence entre les écarts corrigés de l’effet des options aux États-Unis et au Canada est la différence entre l’écart corrigé de l’effet des options de l’indice Bloomberg Barclays US Long Corporate Index et celui de l’indice Bloomberg Barclays Canadian Long Corporate.
Aucune partie du présent document ne peut être reproduite i), photocopiée ou polycopiée, de quelque façon que ce soit, sans le consentement écrit préalable de Gestion SLC.
© Gestion SLC, 2026
SLC-20260910-5911146